 Hans-Joachim Guth
Morgens mit der Bahn ins Büro, mittags per Carsharing zum Kundentermin und am Wochenende mit dem Fahrrad unterwegs: Nicht jeder Mitarbeiter benötigt für seine Mobilität einen eigenen Dienstwagen. Gerade bei hybriden Arbeitsmodellen und wechselnden Einsatzorten gewinnen flexible Lösungen an Bedeutung.
Ein Mobilitätsbudget gibt Arbeitnehmern die Möglichkeit, verschiedene Verkehrsmittel nach Bedarf zu nutzen. Für Unternehmen stellt sich damit eine neue Frage: Muss es immer der klassische Firmenwagen sein oder lässt sich betriebliche Mobilität auch anders organisieren?
Wir zeigen, wie ein Mobilitätsbudget funktioniert, welche Vorteile und Grenzen es hat und worauf Unternehmen bei der Einführung achten sollten.
Inhalt
- 1. Was ist ein Mobilitätsbudget?
- 2. Wie funktioniert ein Mobilitätsbudget in der Praxis?
- 3. Welche Vorteile bietet ein Mobilitätsbudget?
- 4. Mobilitätsbudget statt Dienstwagen: Was ist sinnvoller?
- 5. Wann eignet sich ein Mobilitätsbudget?
- 6. Mobilitätsbudget und Fuhrparkmanagement: Wie passt das zusammen?
- 7. Mobilitätsbudget versteuern: Welche Regeln gelten?
- 8. Mobilitätsbudget einführen: Sechs Schritte für Unternehmen
- 9. Fazit: Mobilitätsbudget als Ergänzung zum Dienstwagen
- 10. FAQ zum Mobilitätsbudget
- 11. Weitere Beiträge
Was ist ein Mobilitätsbudget?
Ein Mobilitätsbudget ist ein vom Arbeitgeber festgelegter Geldbetrag, den Mitarbeiter für bestimmte Mobilitätsangebote nutzen können. Statt ausschließlich einen Dienstwagen bereitzustellen, ermöglicht das Unternehmen die Nutzung verschiedener Verkehrsmittel.
Je nach Modell können Arbeitnehmer ihr Budget für folgende Verkehrsmittel nutzen:
- Taxi- und Fahrdienste
- Öffentlicher Nahverkehr und Deutschlandticket
- Bahnfahrten im Fernverkehr
- Carsharing und Mietwagen
- Leihräder und E-Bikes
- E-Scooter und weitere Sharing-Angebote
Wie funktioniert ein Mobilitätsbudget in der Praxis?
Unternehmen legen fest, wie hoch das Budget ist, welche Verkehrsmittel genutzt werden dürfen und ob es für private Fahrten, den Arbeitsweg oder bestimmte weitere Mobilitätszwecke eingesetzt werden kann.
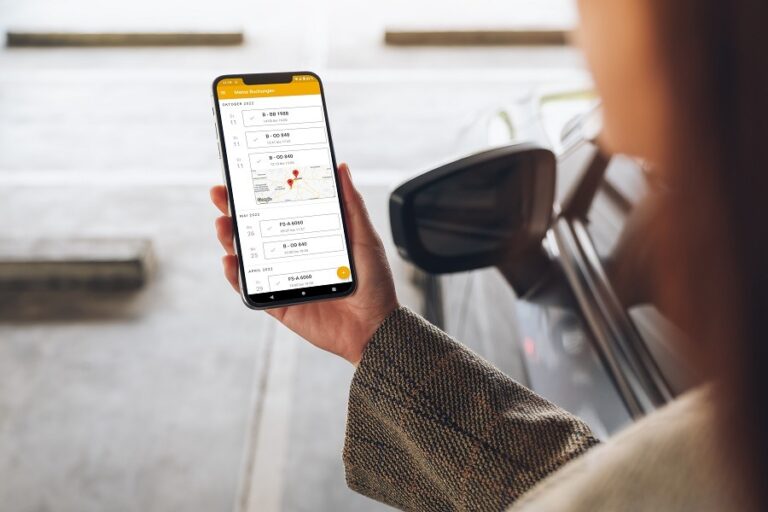
Die Abwicklung erfolgt häufig über eine App oder eine digitale Plattform. Mitarbeiter buchen ihre Fahrten oder reichen entsprechende Belege ein. Die Kosten werden vom verfügbaren Budget abgezogen und steuerlich entsprechend abgerechnet.
Ob nicht genutzte Beträge in den Folgemonat übertragen werden oder am Monatsende verfallen, hängt vom jeweiligen Modell ab. Eine Auszahlung oder Verwendung für andere Leistungen ist nicht automatisch vorgesehen.
Welche Vorteile bietet ein Mobilitätsbudget?
Der größte Unterschied zum klassischen Dienstwagen liegt in der Wahlfreiheit. Beschäftigte sind nicht auf ein einzelnes Fahrzeug festgelegt, sondern können unterschiedliche Mobilitätsangebote kombinieren.
Auch Unternehmen profitieren von der größeren Auswahl. Wie groß die Vorteile ausfallen, hängt allerdings davon ab, welche Mobilitätsangebote zur Verfügung stehen und wie das Budget umgesetzt wird.
Vorteile für Arbeitnehmer:
- Flexible Verkehrsmittelwahl: Mitarbeiter können je nach Strecke, Anlass und persönlichem Bedarf unterschiedliche Mobilitätsangebote nutzen.
- Weniger Abhängigkeit vom eigenen Auto: Vor allem dort, wo öffentliche Verkehrsmittel und Sharing-Angebote gut verfügbar sind.
- Attraktiver Zusatznutzen: Ein Mobilitätsbudget kann das bestehende Angebot an Benefits ergänzen.
Für Arbeitgeber:
- Planbare Budgets: Mobilitätsleistungen lassen sich mit festgelegten Beträgen kalkulieren.
- Bedarfsgerechte Angebote: Mitarbeiter erhalten Mobilitätsoptionen, die zu ihren Arbeits- und Lebenssituationen passen.
- Flexiblere Fuhrparkplanung: Unternehmen können gezielter entscheiden, welche Arbeitnehmer einen eigenen Dienstwagen benötigen.
- Alternative Verkehrsmittel einbinden: Die Nutzung von ÖPNV, Fahrrädern oder Sharing-Angeboten kann gezielt unterstützt werden.
Das Konzept führt allerdings nicht automatisch zu geringeren Kosten oder Emissionen. Entscheidend ist, welche Verkehrsmittel tatsächlich genutzt werden und ob dadurch beispielsweise Autofahrten oder dauerhaft vorgehaltene Fahrzeuge ersetzt werden.
Mobilitätsbudget statt Dienstwagen: Was ist sinnvoller?
Ob ein solches Modell den Dienstwagen ersetzen kann, hängt davon ab, welche Strecken zurücklegt werden, wofür ein Fahrzeug benötigt wird und welche Alternativen es gibt.
| Kriterium | Dienstwagen | Mobilitätsbudget |
|---|---|---|
| Nutzung | Fest zugeordnetes Fahrzeug | Verschiedene Verkehrsmittel nach Bedarf |
| Flexibilität | Fahrzeug jederzeit verfügbar | Wahl zwischen mehreren Angeboten |
| Kosten | Fahrzeugbezogene Gesamtkosten | Festgelegtes Budget plus Verwaltungs- und mögliche Zusatzkosten |
| Eignung | Regelmäßige Fahrten, hoher Fahrzeugbedarf | Wechselnde Mobilitätsbedürfnisse, gute Verkehrsanbindung |
| Verwaltung | Fahrzeug-, Vertrags- und Kostenmanagement | Budgetverwaltung, Abrechnung und steuerliche Zuordnung |
Wann eignet sich ein Mobilitätsbudget?
Besonders interessant ist das Modell für Mitarbeiter, die überwiegend im Homeoffice arbeiten, nur gelegentlich ins Büro fahren oder in Städten mit gut ausgebautem Nahverkehr leben.
Anders sieht es bei Beschäftigten im Außendienst oder in Berufen aus, in denen regelmäßig Material, Werkzeuge oder Ausrüstung transportiert werden müssen. Auch in ländlichen Regionen kann die Auswahl geeigneter Mobilitätsangebote eingeschränkt sein.
Deshalb muss die Entscheidung nicht zwangsläufig „Mobilitätsbudget oder Dienstwagen“ lauten. Unternehmen können beide Modelle kombinieren und Arbeitnehmern je nach Tätigkeit unterschiedliche Mobilitätslösungen anbieten.
Mobilitätsbudget und Fuhrparkmanagement: Wie passt das zusammen?
Mit einem Mobilitätsbudget geht es im Fuhrparkmanagement nicht mehr nur um die eigenen Fahrzeuge. Unternehmen müssen auch überlegen, wie sie unterschiedliche Mobilitätsangebote sinnvoll miteinander verbinden.
Aus unserer Erfahrung bei CarWise wissen wir: Entscheidend ist, dass die verschiedenen Angebote zusammenpassen. Dienstwagen, Poolfahrzeuge und externe Angebote sollten deshalb gemeinsam geplant werden.
Ein Beispiel: Mitarbeiter benötigen für einzelne Kundentermine ein Fahrzeug, fahren aber überwiegend mit öffentlichen Verkehrsmitteln zur Arbeit. Statt jedem Beschäftigten einen eigenen Dienstwagen zuzuordnen, könnte das Unternehmen ein Mobilitätsbudget mit einem gemeinsam genutzten Fahrzeugpool kombinieren.
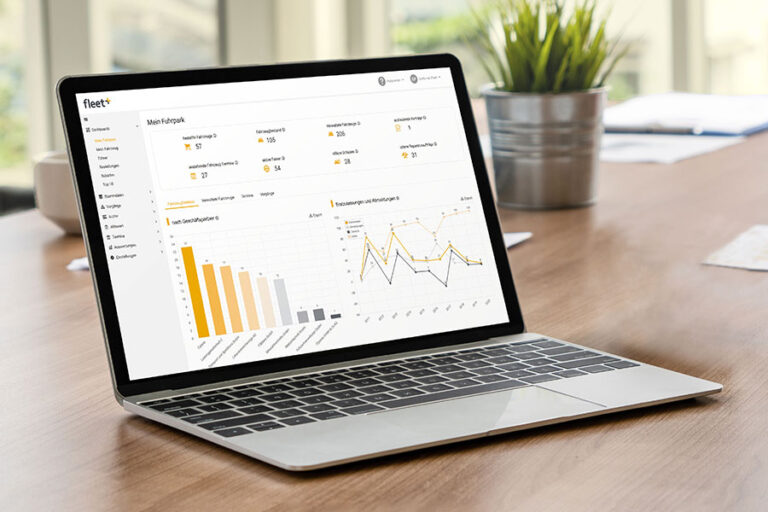
Für die Verwaltung bedeutet das: Dienstwagen, Pool und Budget sollten in einer gemeinsamen Datenbasis zusammenlaufen. In Carano Fleet+, der Fuhrparkmanagement-Software der CarWise Group, lassen sich Dienstwagen, Verträge und Kosten zentral verwalten und Kennzahlen wie Kosten pro Kilometer oder Auslastung auswerten. So wird sichtbar, welche Dienstwagen kaum genutzt werden und wo ein Mobilitätsbudget eine echte Alternative ist. Diese Flexibilität in der Planung ist die Voraussetzung dafür, beide Modelle sinnvoll zu kombinieren.
Auch Leasinggesellschaften und Vermieter passen ihr Angebot an. Mit LeaseWise lassen sich neben klassischem Leasing auch Fahrrad-Leasing und Private Lease kalkulieren, mit RentWise Mietangebote über eine Online-Vermietung bereitstellen.
Corporate Carsharing als Ergänzung
Corporate Carsharing ermöglicht es, vorhandene Poolfahrzeuge gemeinsam zu nutzen. Mitarbeiter können Fahrzeuge für bestimmte Zeiträume buchen, ohne dass ihnen dauerhaft ein Dienstwagen zugeordnet werden muss. So lässt sich Corporate Carsharing gut mit einem Mobilitätsbudget kombinieren.
Mobilitätsbudget versteuern: Welche Regeln gelten?
Ein Mobilitätsbudget ist in Deutschland nicht automatisch steuerfrei. Ob und welche Steuern anfallen, hängt davon ab, welche Verkehrsmittel genutzt werden und wie der Arbeitgeber das Budget zur Verfügung stellt. (Stand: Oktober 2026)
Für unterschiedliche Angebote können daher verschiedene Regelungen gelten:
- Öffentlicher Nahverkehr und Deutschlandticket: Arbeitgeberleistungen für den ÖPNV können nach § 3 Nr. 15 EStG steuerfrei sein, wenn sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden.
- Dienstfahrräder: Für die Überlassung betrieblicher Fahrräder können besondere steuerliche Regelungen gelten.
- Carsharing, Taxi und weitere Mobilitätsangebote: Die Behandlung hängt unter anderem davon ab, ob ein Sachbezug, eine Geldleistung oder eine beruflich veranlasste Fahrt vorliegt.
- 50-Euro-Sachbezugsfreigrenze: Leistungen, die als Sachbezug gewährt werden, etwa als Guthaben bei einem Mobilitätsanbieter, bleiben bis 50 Euro im Monat steuerfrei. Es handelt sich um eine Freigrenze: Wird sie auch nur knapp überschritten, ist der gesamte Betrag steuerpflichtig.
- Pauschalversteuerung nach § 37b EStG: Für Sachzuwendungen oberhalb der Freigrenze kann der Arbeitgeber die Steuer pauschal mit 30 Prozent übernehmen.
Eine eigene steuerliche Regelung für Mobilitätsbudgets gibt es dagegen nicht. Die im Entwurf des Jahressteuergesetzes 2024 vorgesehene Pauschalversteuerung von 25 Prozent bis 2.400 Euro im Jahr wurde im Gesetzgebungsverfahren gestrichen und ist nicht in Kraft (Stand: Oktober 2026). Viele Ratgeber beschreiben sie dennoch als geltendes Recht.
Wichtig ist außerdem die Unterscheidung zwischen zusätzlichen Arbeitgeberleistungen und einer Gehaltsumwandlung. Nicht jede Steuervergünstigung gilt für beide Varianten.
Unternehmen sollten deshalb vor der Einführung gemeinsam mit der Personal- und Finanzabteilung sowie ihrer Steuerberatung klären, welche Leistungen angeboten werden und wie diese dokumentiert und abgerechnet werden müssen.
Mobilitätsbudget einführen: Sechs Schritte für Unternehmen
Mit einem monatlichen Budget allein ist es nicht getan. Damit das Konzept im Alltag funktioniert, müssen Unternehmen die Bedürfnisse ihrer Arbeitnehmer, interne Abläufe und steuerliche Vorgaben berücksichtigen.
1. Mobilitätsbedarf analysieren
Wie kommen Mitarbeiter zur Arbeit? Welche beruflichen Fahrten fallen an? Wer benötigt regelmäßig ein Fahrzeug und wer nur gelegentlich? Eine Bestandsaufnahme zeigt, welche Angebote tatsächlich benötigt werden und wo Alternativen zum Dienstwagen infrage kommen.
2. Ziele und Budget festlegen
Arbeitgeber sollten definieren, was sie mit dem Budget erreichen möchten. Geht es um ein attraktiveres Mitarbeiterangebot, planbare Kosten oder eine flexiblere Nutzung vorhandener Fahrzeuge?
Für die Budgethöhe gibt es keinen vorgeschriebenen Betrag. Als Orientierung dienen die bisherigen Mobilitätskosten der jeweiligen Gruppe und die steuerlichen Grenzen: Ein Deutschlandticket kostet seit Januar 2026 63 Euro im Monat und kann zusätzlich zum Gehalt steuerfrei erstattet werden. Für weitere Bausteine bietet die 50-Euro-Sachbezugsfreigrenze einen Rahmen. Wird das Budget anstelle eines Dienstwagens angeboten, lohnt der Vergleich mit dessen bisherigen Gesamtkosten – von Leasing und Energie bis zur Verwaltung (nach derzeitiger Gesetzeslage, Stand: Oktober 2026).
Anschließend wird festgelegt, welcher Betrag pro Mitarbeiter zur Verfügung steht und ob unterschiedliche Mitarbeitergruppen verschiedene Budgets erhalten.
3. Mobilitätsangebote auswählen
Die Auswahl sollte auf den tatsächlichen Wegen und Einsatzanforderungen der Mitarbeiter beruhen.
4. Steuerliche und organisatorische Prozesse klären
Vor dem Start müssen Unternehmen festlegen, wie Buchungen, Belege, Erstattungen und die lohnsteuerliche Behandlung organisiert werden. Eine digitale Plattform kann dabei viel Arbeit abnehmen. Wichtig ist, dass alle Buchungen und Kosten vollständig erfasst werden und sich später nachvollziehen lassen.
5. Mitarbeiter einbeziehen und Pilotphase starten
Ein Mobilitätsbudget funktioniert nur, wenn Mitarbeiter wissen, welche Angebote sie nutzen können und wie die Abrechnung erfolgt. Eine Pilotphase mit ausgewählten Mitarbeitern oder Standorten hilft dabei, offene Fragen zu klären und das Modell vor einer unternehmensweiten Einführung anzupassen.
6. Nutzung und Kosten regelmäßig auswerten
Wie intensiv wird das Budget genutzt? Welche Verkehrsmittel werden bevorzugt? Entstehen zusätzliche Kosten oder lassen sich bestehende Mobilitätsangebote anders organisieren? Wer die Nutzung regelmäßig auswertet, erkennt, was gut funktioniert und wo noch nachgebessert werden sollte.
Fazit: Mobilitätsbudget als Ergänzung zum Dienstwagen
Solch ein Modell kann die Unternehmensmobilität flexibler gestalten. Entscheidend ist, dass das Angebot zu den Bedürfnissen der Mitarbeiter und den betrieblichen Anforderungen passt.
- Individuelle Mobilität ermöglichen: Ein eigenes Fahrzeug ist nicht für jeden notwendig. Unterschiedliche Verkehrsmittel bieten Alternativen zum klassischen Dienstwagen.
- Kosten und Prozesse berücksichtigen: Feste Budgets schaffen Planbarkeit. Steuerliche Vorgaben und der Verwaltungsaufwand müssen bei der Umsetzung berücksichtigt werden.
- Mobilitätsangebote kombinieren: Dienstwagen, Poolfahrzeuge, Corporate Carsharing und öffentliche Verkehrsmittel können sich je nach Bedarf ergänzen.
FAQ zum Mobilitätsbudget
Ein Mobilitätsbudget ist ein vom Arbeitgeber bereitgestellter Betrag, den Mitarbeiter für festgelegte Verkehrsmittel und Mobilitätsleistungen nutzen können. Je nach Modell gehören dazu beispielsweise öffentliche Verkehrsmittel, Carsharing, Fahrräder oder Taxifahrten.
Die Höhe hängt vom Mobilitätsbedarf, den angebotenen Verkehrsmitteln und dem verfügbaren Unternehmensbudget ab. Als Grundlage können beispielsweise bisherige Mobilitätskosten, Arbeitswege und die Kosten vergleichbarer Mitarbeiterleistungen dienen. Einen allgemein vorgeschriebenen Betrag gibt es nicht.
Nicht grundsätzlich. Die steuerliche Behandlung hängt von der jeweiligen Leistung und den Voraussetzungen ihrer Gewährung ab. Beispielsweise können zusätzlich zum Gehalt gewährte Zuschüsse für öffentliche Verkehrsmittel nach § 3 Nr. 15 EStG steuerfrei sein. Für andere Mobilitätsangebote gelten gegebenenfalls andere Regelungen.
Eine eigene Pauschalregelung gibt es nicht. Die im Jahressteuergesetz 2024 geplante Pauschalversteuerung von 25 Prozent bis 2.400 Euro im Jahr wurde gestrichen. Möglich sind die 50-Euro-Sachbezugsfreigrenze, die Steuerfreiheit von ÖPNV-Zuschüssen nach § 3 Nr. 15 EStG und für Sachzuwendungen die Pauschalversteuerung mit 30 Prozent nach § 37b EStG (Stand: Oktober 2026).
Ja, wenn die verfügbaren Mobilitätsangebote den Bedarf des Arbeitnehmers ausreichend abdecken. Bei regelmäßigen Außendienstfahrten, besonderen Transportanforderungen oder eingeschränkter Verkehrsanbindung kann ein Dienstwagen weiterhin sinnvoll sein.
Das hängt von den betrieblichen Vereinbarungen ab. Nicht genutzte Beträge können je nach Modell verfallen oder übertragen werden. Eine Auszahlung oder Verwendung für andere Leistungen muss gesondert vorgesehen und steuerlich geprüft werden.
Ein Mobilitätsbudget ermöglicht planbare Ausgaben und eine individuellere Gestaltung der Mitarbeitermobilität. Es kann bestehende Dienstwagenregelungen ergänzen und die Nutzung alternativer Verkehrsmittel unterstützen. Ob sich dadurch Kosten oder Emissionen verändern, hängt von der tatsächlichen Nutzung ab.
Weitere Beiträge
- Nachhaltiges Fuhrparkmanagement: Strategien, Prozesse und Steuerung für zukunftsfähige Unternehmen
- Mobilität der Zukunft: 7 Trends für Fuhrpark und Fuhrparksoftware 2027
- Fuhrparkmanagement im Mittelstand: Herausforderungen, Aufgaben und digitale Lösungen
- Aufbau einer Fuhrparkorganisation: Struktur, Prozesse und digitale Lösungen
- Lohnt sich ein Firmenwagen? Vorteile, Nachteile und wie CarWise bei der Entscheidung unterstützt