Für Leasinggesellschaften ist die Unterscheidung zwischen Operating Leasing und Finanzierungsleasing mehr als eine Definitionsfrage. Sie entscheidet, wie Kalkulation, Vertragsverwaltung und Restwertsteuerung im Alltag ablaufen müssen.
Unternehmen, die ein Fahrzeug leasen, treffen ihre Entscheidung meist aus bilanziellen Gründen. Für die Leasinggesellschaft selbst ist es zusätzlich eine Prozessfrage – vorausgesetzt, die Software bildet beide Modelle sauber ab. Die CarWise Group entwickelt mit LeaseWise genau dafür eine Lösung, die operatives und Finanzierungsleasing in einem System abbildet.
Was ist Operating Leasing?
Beim Operating Leasing bleibt das wirtschaftliche Eigentum am Fahrzeug beim Leasinggeber. Der Leasingnehmer zahlt Leasingraten für die Nutzung über die Laufzeit, trägt aber nicht das Restwertrisiko am Vertragsende – das verbleibt beim Leasinggeber. Der Leasinggegenstand wird nach Vertragsende an den Leasinggeber zurückgegeben, nicht übernommen. Der Leasingvertrag läuft in der Regel über einen Teil der wirtschaftlichen Nutzungsdauer des Fahrzeugs, häufig kombiniert mit Zusatzleistungen wie Wartung, Versicherung oder Reifenmanagement (Full-Service-Leasing).
Aus Sicht des Leasingnehmers wirkt sich das direkt auf die Bilanz aus: Da kein wirtschaftliches Eigentum übergeht, wird die Leasingrate meist als Aufwand verbucht, das Fahrzeug taucht nicht als Anlagevermögen auf. Für Unternehmen, die Kapitalbindung vermeiden und Liquidität für andere Investitionen erhalten wollen, ist das ein zentrales Argument – ebenso wie die Flexibilität, den Fuhrpark ohne langfristige Verbindlichkeit an wechselnde Anforderungen anzupassen.
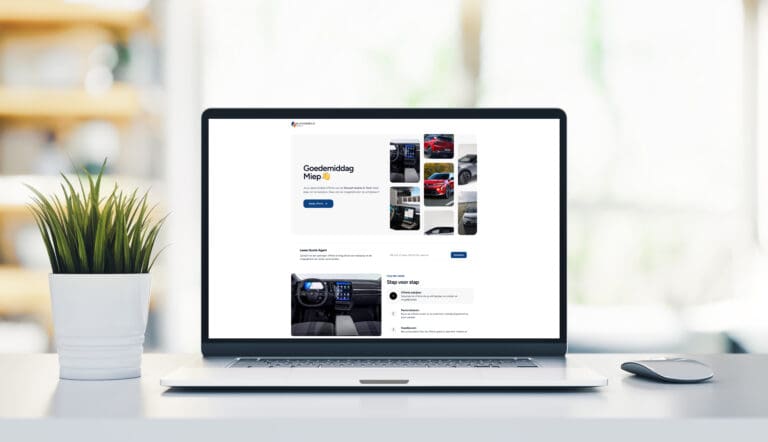
Für die Leasinggesellschaft bedeutet Full-Service-Operating-Leasing zusätzlichen operativen Aufwand: Wartung, Schäden, Kraftstoff und Bußgelder müssen laufend erfasst und abgerechnet werden. Im Kalkulations- und Objektverwaltungsmodul von LeaseWise laufen diese Posten automatisiert in die Ratenkalkulation und die laufende Vertragsabwicklung ein.
Was ist Finanzierungsleasing?
Beim Finanzierungsleasing überträgt der Leasingvertrag im wirtschaftlichen Sinn weitgehend die Chancen und Risiken des Fahrzeugs auf den Leasingnehmer – auch wenn das rechtliche Eigentum formal beim Leasinggeber bleiben kann. Die Laufzeit orientiert sich meist an der gesamten oder nahezu gesamten Nutzungsdauer, und am Ende steht häufig eine Kaufoption oder ein bereits kalkulierter Restwert, den der Leasingnehmer übernimmt.
Bilanziell wird das Fahrzeug beim Leasingnehmer aktiviert, parallel entsteht eine Verbindlichkeit gegenüber dem Leasinggeber, die in Höhe der offenen Leasingraten beträgt. Das Modell ähnelt damit wirtschaftlich einer klassischen Finanzierung mit Ratenzahlung – nur eingebettet in einen Leasingvertrag.
Für die Leasinggesellschaft heißt das: Restwert und Kaufoption müssen von Anfang an korrekt kalkuliert und bei Vertragsende sauber abgewickelt werden – inklusive einer möglichen vorzeitigen Kündigung. Das Modul Neuberechnung & Beendigung von LeaseWise bildet genau diese Übernahme- und Exit-Prozesse ab, ohne manuelle Nachkalkulation.
Beide Modelle im Überblick
| Kriterium | Operating-Leasing | Finanzierungsleasing |
|---|---|---|
| Wirtschaftliches Eigentum | Bleibt beim Leasinggeber | Geht faktisch auf den Leasingnehmer über |
| Bilanzierung beim Leasingnehmer | Meist außerbilanziell (Aufwand) | Aktivierung als Anlagevermögen |
| Restwertrisiko | Trägt der Leasinggeber | Trägt der Leasingnehmer |
| Vertragslaufzeit | Kürzer als die Nutzungsdauer | Nahezu vollständige Nutzungsdauer |
| Zusatzleistungen | Häufig integriert (Full-Service) | Selten, Fokus auf Finanzierung |
| Typisches Vertragsende | Rückgabe des Leasinggegenstands | Kauf oder Übernahme des Restwerts |
Welches Modell zum jeweiligen Unternehmen passt, ist letztlich eine individuelle Entscheidung: Bilanzschonung, eine flexible Nutzung und langfristige Kostenplanung stehen dabei gegeneinander abzuwägen.
Bilanzielle und steuerliche Einordnung
Die bilanzielle Behandlung folgt in Deutschland grundsätzlich der Frage, wem das wirtschaftliche Eigentum am Leasinggegenstand zuzurechnen ist – maßgeblich orientiert an den Kriterien der Finanzverwaltung, unter anderem am Verhältnis von Grundmietzeit zu Nutzungsdauer und an vereinbarten Kaufoptionen.
International rückt zusätzlich IFRS 16 in den Fokus, wonach Leasingnehmer viele Verträge unabhängig von der klassischen Operating/Finance-Unterscheidung grundsätzlich bilanzieren müssen. Für die konkrete Einordnung eines Vertrags ist im Einzelfall steuerlicher oder bilanzieller Rat erforderlich; die Unterschiede zwischen den Modellen bleiben aber die Grundlage jeder Einordnung.
Warum die Unterscheidung für Leasinggesellschaften operativ entscheidend ist
Für Leasingnehmer ist die Wahl zwischen beiden Modellen vor allem eine bilanzielle und strategische Entscheidung. Für Leasinggesellschaften ist sie zusätzlich eine Prozessfrage: Beide Vertragsarten verlangen unterschiedliche Kalkulationslogik, unterschiedliche Restwertsteuerung und unterschiedliche Abläufe bei Vertragsende – Rückgabeprozesse beim Operating Leasing, Kauf- oder Übernahmeabwicklung beim Finanzierungsleasing. Wer für beide Fälle verantwortlich ist, muss beide Logiken parallel im Griff behalten, ohne dass Kalkulation oder Buchhaltung ins Stocken geraten.
Wer beide Modelle im Portfolio führt, muss diese Unterschiede in einem einzigen System konsistent abbilden können, statt für jede Vertragsart eine eigene Insellösung zu betreiben.
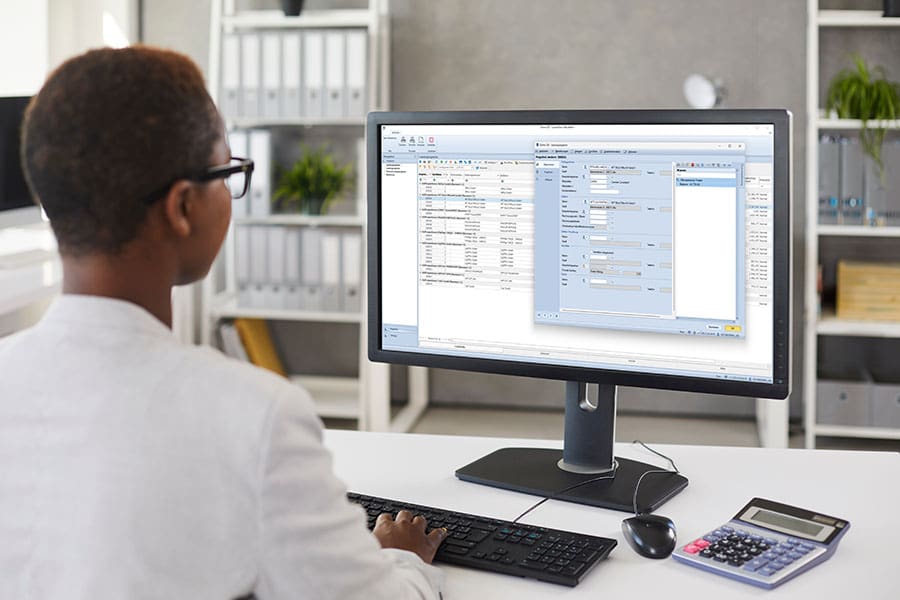
Genau das ist der Ansatz von LeaseWise: Kalkulation, Angebot, Vertragserstellung, Objektverwaltung, Neuberechnung und Finanzbuchhaltung laufen für operatives Leasing und Finanzierungsleasing in einem integrierten System – von der ersten Preiskalkulation bis zur Vertragsbeendigung. Das erleichtert auch das Fuhrparkmanagement auf Kundenseite, da Leasingnehmer und Leasinggeber auf denselben Vertrags- und Objektdaten arbeiten.
Häufige Fragen
Beim Operating Leasing bleiben Eigentum und Restwertrisiko beim Leasinggeber, der Vertrag läuft kürzer als die Nutzungsdauer, das Fahrzeug wird zurückgegeben. Beim Finanzierungsleasing trägt wirtschaftlich der Leasingnehmer, die Laufzeit deckt fast die gesamte Nutzungsdauer, am Ende steht meist eine Kaufoption.
Das hängt vom Vertrag ab. Beim klassischen Operating Leasing trägt der Leasingnehmer diese Kosten selbst; bei Full-Service-Operating-Leasing übernimmt sie der Leasinggeber gegen eine höhere Rate. Beim Finanzierungsleasing liegen sie praktisch immer beim Leasingnehmer.
Bilanzschonung, weil kein wirtschaftliches Eigentum entsteht und Liquidität für andere Investitionen bleibt; Flexibilität, den Fuhrpark ohne langfristige Verbindlichkeit anzupassen; und kein Restwertrisiko, da der Leasinggeber dieses trägt.
Ja. LeaseWise deckt operatives Leasing und Finanzierungsleasing im selben System ab, inklusive Finanzbuchhaltung und Dokumentenverwaltung.
Nein. Sie gilt auch für Nutzfahrzeuge, Fahrrad-Leasing und andere Mobilitätsformen.